Bạn khao khát sở hữu một căn hộ hiện đại tại Vinhomes Ocean Park 2 nhưng lại e ngại gánh nặng trả lãi ngân hàng hàng tháng. Đối với người trẻ và các gia đình mới cưới, việc tích lũy đủ toàn bộ giá trị căn nhà là điều vô cùng khó khăn. Trong khi đó, vay ngân hàng lại đi kèm nỗi lo lãi suất thả nổi, lạm phát và áp lực dòng tiền. Thực tế này khiến giấc mơ an cư ngày càng xa vời đối với nhiều người.
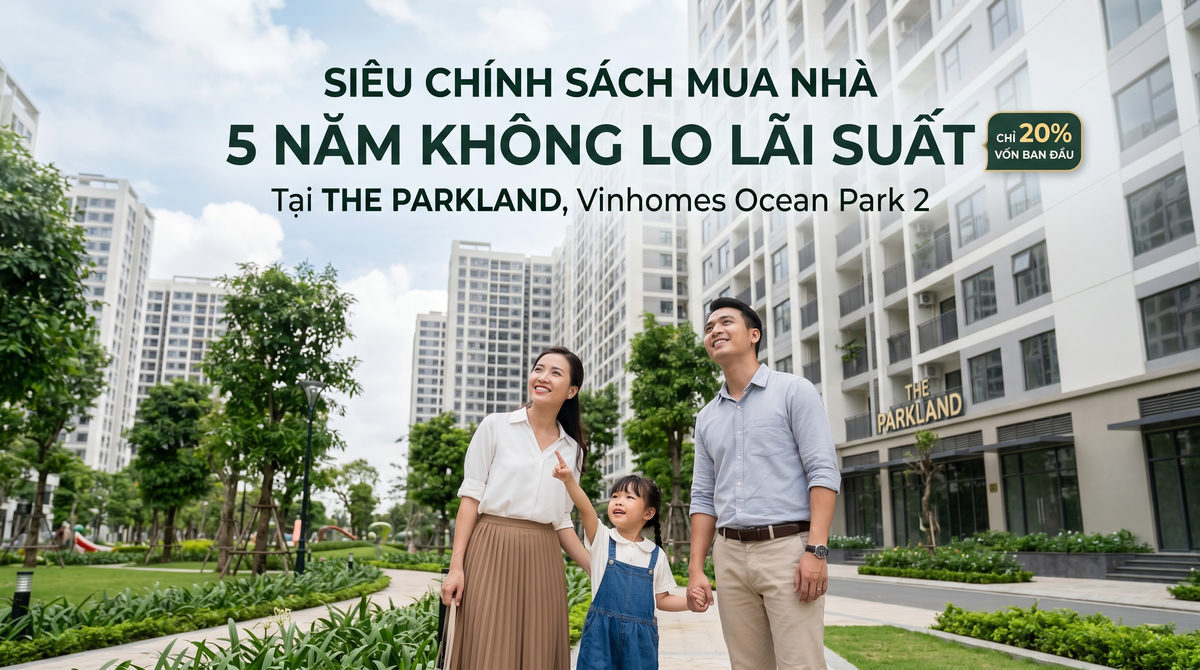
Tuy nhiên, mọi thứ sẽ thay đổi khi bạn nắm rõ chính sách bán hàng The Parkland được thiết kế riêng để giải quyết bài toán này. Quycandep.vn sẽ cùng bạn phân tích chi tiết siêu chính sách độc quyền từ chủ đầu tư MIC ngay sau đây. Cụ thể, bạn có thể mua nhà với 5 năm không lo trả gốc và lãi. Nhờ đó, bạn dễ dàng sở hữu tổ ấm chỉ với 20% vốn tự có ban đầu. Hãy cùng khám phá giải pháp tài chính đột phá, ưu đãi thanh toán và cơ hội đầu tư sinh lời bền vững.
1. Tổng Quan Dự Án The Parkland MIC Tại Vinhomes Ocean Park 2
Vị trí đắc địa tại tâm điểm kết nối
Dự án nằm tại tâm điểm kết nối của đại đô thị Vinhomes Ocean Park 2 sầm uất. Cư dân tương lai sẽ được thừa hưởng trọn vẹn hệ sinh thái tiện ích đẳng cấp quốc tế. Cụ thể, bạn chỉ mất vài phút để di chuyển đến tổ hợp công viên biển tạo sóng lớn nhất thế giới. Ngoài ra, hệ thống trường học liên cấp, bệnh viện đa khoa và trung tâm thương mại đều nằm ngay trong bán kính gần. Điều này mang lại một cuộc sống tiện nghi, trọn vẹn cho mọi thành viên trong gia đình.
Bên cạnh đó, hạ tầng giao thông quanh khu vực đang được đầu tư vô cùng mạnh mẽ. Các tuyến đường cao tốc và vành đai kết nối trực tiếp giúp việc di chuyển vào trung tâm thủ đô trở nên nhanh chóng. Thực tế, vị trí chiến lược này không chỉ mang lại sự thuận tiện trong sinh hoạt hàng ngày. Quan trọng hơn, nó còn là bảo chứng vững chắc cho tiềm năng tăng giá bất động sản trong dài hạn. Cư dân The Parkland hoàn toàn có thể tự hào về không gian sống hiện đại của mình.
Uy tín vững chắc từ chủ đầu tư MIC
Khi tìm hiểu về bất kỳ dự án bất động sản nào, uy tín của đơn vị phát triển luôn là yếu tố được đặt lên hàng đầu. The Parkland được phát triển bởi MIC, một đơn vị giàu kinh nghiệm trên thị trường. Chủ đầu tư này đã ghi dấu ấn với nhiều dự án căn hộ đi vào hoạt động ổn định và chất lượng tại Hà Nội. Vì vậy, khách hàng hoàn toàn có thể yên tâm về tiến độ thi công cũng như chất lượng công trình khi nhận bàn giao.
Đặc biệt, MIC luôn chú trọng đến trải nghiệm sống thực tế của cư dân sau khi dọn về ở. Các tiêu chuẩn quản lý vận hành, an ninh an toàn và cảnh quan nội khu đều được chăm chút tỉ mỉ. Hơn nữa, tính pháp lý minh bạch là một điểm cộng rất lớn của chủ đầu tư này. Khách hàng giao dịch tại Quycandep.vn luôn nhận được những thông tin pháp lý chuẩn xác nhất. Sự minh bạch này giúp loại bỏ mọi rủi ro tiềm ẩn cho người mua nhà.
Lợi thế giá vùng trũng đầy hấp dẫn
Mức giá bán The Parkland Vinhomes Ocean Park 2 hiện tại cực kỳ hấp dẫn so với mặt bằng chung của khu vực. Giới chuyên gia đánh giá đây là mức giá vùng trũng hiếm hoi còn sót lại tại một đại đô thị đã thành hình. Thực tế, chi phí vật liệu xây dựng và quỹ đất ngày càng khan hiếm đang đẩy giá nhà lên cao. Việc mua được một căn hộ cao cấp với mức giá hợp lý ở thời điểm này là một lợi thế vô cùng lớn.
Ngoài ra, mức giá khởi điểm tốt sẽ tạo ra dư địa tăng giá rất lớn trong tương lai. Khi toàn bộ hệ thống hạ tầng và tiện ích của Ocean Park 2 đi vào hoạt động tối đa, giá trị căn hộ chắc chắn sẽ thiết lập một mặt bằng mới. Do đó, việc quyết định xuống tiền sớm không chỉ giúp bạn tiết kiệm chi phí ban đầu. Đáng chú ý, đây còn là một khoản đầu tư sinh lời thụ động an toàn và hiệu quả.
2. Chi Tiết Siêu Chính Sách Mua Nhà 5 Năm Không Lo Lãi Suất tại The Parkland
Bản chất của chính sách ân hạn nợ gốc và miễn lãi
Điểm sáng lớn nhất thu hút khách hàng chính là chính sách hỗ trợ tài chính chưa từng có. Khách hàng được ngân hàng giải ngân vay vốn nhưng hoàn toàn miễn lãi suất trong thời gian dài. Cụ thể, bạn sẽ được ân hạn nợ gốc và miễn phí trả nợ trước hạn từ nay cho đến thời điểm bàn giao nhà. Theo kế hoạch từ chủ đầu tư, thời điểm nhận nhà dự kiến rơi vào Quý 1/2029. Đây là một khoảng thời gian đủ dài để người mua chuẩn bị dòng tiền.
Thực tế, trong bối cảnh nền kinh tế có nhiều biến động, việc được miễn lãi suất mang lại lợi ích khổng lồ. Bạn đang sử dụng tiền của ngân hàng để mua tài sản cho mình mà không phải trả bất kỳ chi phí vốn nào. Hơn nữa, việc miễn phí phạt trả nợ trước hạn giúp bạn linh hoạt hoàn toán khoản vay bất cứ lúc nào có nguồn thu nhập đột biến. Nhìn chung, đây là một đòn bẩy tài chính cực kỳ an toàn và thông minh.
Tiến độ thanh toán siêu giãn cho người vốn mỏng
Chính sách này được thiết kế đặc biệt để giảm thiểu tối đa áp lực tài chính ban đầu. Bạn chỉ cần chuẩn bị số vốn từ vài trăm triệu đến khoảng 1 tỷ đồng, tương đương 20% giá trị căn hộ. Phần tiền này cũng không yêu cầu phải đóng ngay lập tức trong một lần. Thay vào đó, chủ đầu tư cho phép chia nhỏ thành nhiều đợt thanh toán linh hoạt. Điều này giúp các gia đình trẻ dễ dàng xoay sở nguồn tiền mà không cần vay mượn nóng bên ngoài.
Bên cạnh đó, sau khi hoàn thành 20% vốn tự có, bạn sẽ không phải đóng thêm bất kỳ khoản nào cho đến tận năm 2029. Khoảng thời gian 5 năm trống này là cơ hội vàng để bạn tập trung gia tăng thu nhập. Bạn có thể dùng số tiền nhàn rỗi hàng tháng để đầu tư kinh doanh hoặc gửi tiết kiệm sinh lời. Quycandep luôn khuyến khích khách hàng tận dụng tối đa khoảng thời gian vàng này để tối ưu hóa tài chính cá nhân.
Sự an tâm tuyệt đối trước biến động thị trường
Một trong những nỗi sợ lớn nhất của người đi vay mua nhà là rủi ro lãi suất thả nổi. Lịch sử đã chứng minh những đợt tăng lãi suất đột ngột có thể phá vỡ hoàn toàn kế hoạch tài chính của một gia đình. Tuy nhiên, với siêu chính sách từ The Parkland, rủi ro này được loại bỏ hoàn toàn trong 5 năm đầu tiên. Bạn sẽ có được sự an tâm tuyệt đối để tập trung phát triển sự nghiệp và chăm lo cho tổ ấm.
Đặc biệt, việc chốt giá mua ngay hôm nay giúp bạn bảo vệ tài sản trước nguy cơ lạm phát leo thang. Giá trị đồng tiền có thể giảm đi theo thời gian, nhưng giá trị bất động sản tại các khu đô thị lớn luôn có xu hướng tăng. Vì vậy, mua nhà trả góp với lãi suất 0% thực chất là một hình thức tích lũy tài sản khôn ngoan nhất. Bạn đang dùng số tiền của tương lai để mua tài sản với mức giá của hiện tại.
3. Phương Án Vay 70%: Giải Pháp Tối Ưu Đòn Bẩy Tài Chính
Chi tiết tỷ lệ hỗ trợ từ phía ngân hàng
Phương án vay 70% là lựa chọn phổ biến nhất dành cho nhóm khách hàng muốn tối ưu hóa đòn bẩy tài chính. Với gói vay này, ngân hàng sẽ tài trợ lên đến 70% giá trị căn hộ trên hợp đồng. Tương tự như chính sách chung, bạn sẽ được miễn lãi và ân hạn nợ gốc hoàn toàn đến đầu năm 2029. Điều này có nghĩa là trong suốt 5 năm tới, chi phí nhà ở hàng tháng của bạn gần như bằng không.
Thực tế, việc ngân hàng đồng ý giải ngân tỷ lệ cao như vậy chứng tỏ dự án có tính pháp lý rất vững chắc. Các tổ chức tín dụng luôn thẩm định cực kỳ khắt khe trước khi đưa ra các gói vay ưu đãi. Do đó, khách hàng của Quycandep.vn có thể hoàn toàn tự tin vào tính thanh khoản và giá trị thực của căn hộ The Parkland. Đây là một sự bảo chứng mạnh mẽ từ các định chế tài chính lớn.
Lãi suất cố định siêu ưu đãi sau thời điểm bàn giao
Nhiều khách hàng thường lo lắng về việc lãi suất sẽ tăng vọt sau khi hết thời gian ưu đãi. Tuy nhiên, phương án vay 70% mang đến một cam kết vô cùng vững chắc cho giai đoạn sau nhận nhà. Cụ thể, bạn sẽ được hưởng mức lãi suất cố định cực ưu đãi chỉ 6.8%/năm trong 24 tháng tiếp theo. Gói vay này được bảo trợ trực tiếp từ ngân hàng VPBank, một trong những ngân hàng thương mại hàng đầu hiện nay.
Mức lãi suất 6.8%/năm được đánh giá là cực kỳ cạnh tranh so với mặt bằng chung của thị trường tín dụng. Việc cố định lãi suất trong 2 năm đầu sau khi dọn về ở giúp bạn chủ động hoàn toàn bài toán chi tiêu. Bạn sẽ không phải lo lắng về những biến động bất ngờ của nền kinh tế vĩ mô. Nhờ đó, gia đình bạn có thể thoải mái mua sắm nội thất và ổn định cuộc sống mới tại Vinhomes Ocean Park 2.
Tiến độ đóng vốn tự có 20% cực kỳ nhẹ nhàng
Để tham gia phương án vay 70%, khách hàng chỉ cần chuẩn bị 20% vốn tự có ban đầu. Điểm đặc biệt là số tiền này được chia làm 3 đợt thanh toán vô cùng nhẹ nhàng. Cụ thể, lộ trình đóng tiền được thiết kế như sau:
- Đợt 1: Khách hàng thanh toán 10% giá trị căn hộ vào tháng 04/2024.
- Đợt 2: Khách hàng tiếp tục đóng 5% giá trị căn hộ vào tháng 09/2024.
- Đợt 3: Khách hàng hoàn tất 5% cuối cùng vào tháng 12/2024.
Ngay sau khi hoàn thành đợt thanh toán thứ 3 vào tháng 12/2024, khách hàng sẽ chính thức ký Hợp đồng mua bán. Lộ trình giãn cách nhiều tháng giữa các đợt giúp bạn có đủ thời gian xoay vòng vốn. Bạn hoàn toàn không bị áp lực phải gom một số tiền lớn trong thời gian ngắn. Đây là sự thấu hiểu sâu sắc từ chủ đầu tư đối với khó khăn tài chính của người mua nhà.
Thanh toán linh hoạt trong giai đoạn nhận nhà Quý 1/2029
Một ưu điểm vượt trội khác của phương án vay 70% nằm ở giai đoạn nhận bàn giao nhà. Vào thời điểm dự kiến Quý 1/2029, khách hàng chỉ cần đóng thêm một khoản tiền rất nhỏ. Cụ thể, bạn sẽ thanh toán 5% giá trị căn hộ khi chính thức nhận chìa khóa trao tay. Sau đó, khoản 10% cuối cùng sẽ được thanh toán khi khách hàng được thông báo cấp sổ hồng sở hữu lâu dài.
Nhìn chung, với phương án này, dòng tiền lúc nhận nhà của bạn cực kỳ thoải mái. Bạn có thể dành phần lớn số tiền tiết kiệm được trong 5 năm qua để thiết kế nội thất theo ý thích. Hoặc bạn cũng có thể dùng số tiền đó để trả bớt một phần nợ gốc cho ngân hàng. Sự linh hoạt này giúp phương án vay 70% trở thành lựa chọn hàng đầu tại Quycandep.vn.
Quycandep.vn khuyên bạn nên tìm hiểu thêm các bài viết phân tích chuyên sâu về thiết kế mặt bằng The Parkland. Những thông tin này sẽ giúp bạn dễ dàng hình dung không gian sống tương lai và chọn được căn hộ ưng ý nhất.
4. Phương Án Vay 50%: An Toàn Dòng Tiền, Lãi Suất Cố Định 6%
Chính sách hỗ trợ tài chính an toàn và bền vững
Bên cạnh gói vay 70%, chủ đầu tư còn cung cấp phương án vay 50% dành cho những khách hàng đề cao sự an toàn. Với lựa chọn này, ngân hàng sẽ tài trợ 50% giá trị căn hộ. Tương tự như gói vay trên, khách hàng vẫn được hưởng trọn vẹn đặc quyền miễn lãi và ân hạn gốc. Đồng thời, bạn cũng được miễn phí phạt trả nợ trước hạn cho đến thời điểm bàn giao nhà vào Quý 1/2029.
Phương án này giúp bạn kiểm soát dư nợ ở mức thấp ngay từ ban đầu. Việc chỉ vay một nửa giá trị tài sản mang lại tâm lý vô cùng thoải mái cho người sở hữu. Bạn sẽ không cảm thấy áp lực nặng nề về khoản nợ phải trả trong tương lai. Đối với những người có thu nhập ổn định nhưng không muốn mạo hiểm với đòn bẩy quá lớn, đây là một giải pháp hoàn hảo.
Lãi suất sau bàn giao ưu việt hơn ở mức 6%
Điểm sáng giá nhất của phương án vay 50% chính là mức lãi suất áp dụng sau khi nhận nhà. Khách hàng sẽ được hưởng mức lãi suất cố định siêu thấp, chỉ 6%/năm trong vòng 24 tháng tiếp theo. So với phương án vay 70%, mức lãi suất này thấp hơn đáng kể, giúp tiết kiệm một khoản chi phí tài chính không hề nhỏ. Đây là phần thưởng xứng đáng cho việc bạn duy trì tỷ lệ vay ở mức an toàn.
Thực tế, mức lãi suất 6%/năm gần như tiệm cận với lãi suất huy động tiền gửi của nhiều ngân hàng. Việc được vay vốn trung dài hạn với chi phí rẻ như vậy là cơ hội hiếm có trên thị trường. Nó giúp bạn tối ưu hóa dòng tiền chi trả hàng tháng, đảm bảo chất lượng cuộc sống gia đình không bị ảnh hưởng. Bạn có thể dùng phần tiền tiết kiệm từ chênh lệch lãi suất để đầu tư cho giáo dục con cái.
Tiến độ đóng vốn tự có và thanh toán khi nhận nhà
Với phương án vay 50%, tiến độ đóng tiền có sự khác biệt rõ rệt ở giai đoạn bàn giao. Ban đầu, khách hàng vẫn chỉ cần chuẩn bị 20% vốn tự có theo tiến độ quy định tương tự như gói 70%. Tuy nhiên, vì ngân hàng chỉ giải ngân một nửa, bạn sẽ cần chuẩn bị dòng tiền lớn hơn vào thời điểm nhận nhà. Cụ thể, lộ trình thanh toán vào Quý 1/2029 được quy định khá chi tiết.
Khách hàng sẽ cần đóng 25% giá trị căn hộ khi chính thức nhận bàn giao nhà. Sau đó, 5% cuối cùng sẽ được thanh toán khi làm thủ tục cấp sổ đỏ. Việc phải chuẩn bị 25% tại thời điểm năm 2029 đòi hỏi bạn phải có kế hoạch tích lũy kỷ luật trong 5 năm tới. Tuy nhiên, với khoảng thời gian chuẩn bị dài hạn, Quycandep tin rằng đây không phải là thách thức quá lớn đối với những người có thu nhập tốt.
5. Ai Nên Tận Dụng Ưu Đãi Mua Nhà The Parkland Ngay Lúc Này?
Người trẻ và các gia đình mua nhà lần đầu
Đối tượng hưởng lợi lớn nhất từ siêu chính sách này chính là những người trẻ đang tìm kiếm chốn an cư đầu tiên. Thông thường, rào cản lớn nhất của nhóm này là số vốn tích lũy còn mỏng và e ngại áp lực trả góp hàng tháng. Chính sách 5 năm không lo lãi suất đã giải quyết triệt để cả hai vấn đề trên. Bạn chỉ cần một số tiền nhỏ ban đầu để ký hợp đồng và sở hữu ngay một tài sản giá trị lớn.
Quan trọng hơn, việc giảm thiểu tối đa áp lực tài chính trong 5 năm đầu tiên mang ý nghĩa chiến lược. Người trẻ sẽ có một khoảng thời gian quý báu để thăng tiến trong công việc và gia tăng thu nhập. Đến năm 2029, khi bắt đầu phải trả góp, mức lương của bạn có thể đã tăng lên gấp nhiều lần. Lúc đó, việc chi trả cho căn hộ sẽ trở nên vô cùng nhẹ nhàng và không ảnh hưởng đến sinh hoạt hàng ngày.
Gia đình có nhu cầu tích sản chống lạm phát
Trong bối cảnh kinh tế vĩ mô có nhiều biến động, việc tìm kiếm một kênh trú ẩn an toàn cho dòng tiền là ưu tiên hàng đầu. Bất động sản thực luôn được xem là kênh tích sản chống lạm phát hiệu quả nhất. Việc mua nhà The Parkland ở thời điểm hiện tại với mức giá vùng trũng giúp bảo vệ giá trị đồng tiền của bạn. Chi phí đầu vào xây dựng ngày càng tăng sẽ đẩy giá nhà lên cao trong những năm tới.
Hơn nữa, chính sách miễn lãi 5 năm giống như việc bạn được cấp một nguồn vốn miễn phí để đầu tư. Thay vì để tiền mặt mất giá theo thời gian, bạn chuyển hóa chúng thành một tài sản hiện hữu tại đại đô thị sầm uất. Đến thời điểm nhận bàn giao, giá trị căn hộ chắc chắn đã gia tăng đáng kể so với số vốn ban đầu bạn bỏ ra. Đây là bài toán tích sản cực kỳ thông minh mà giới đầu tư sành sỏi luôn áp dụng.
Nhà đầu tư có số vốn ban đầu ít nhưng tầm nhìn dài hạn
Không chỉ dành cho người mua ở thực, The Parkland còn là thỏi nam châm thu hút các nhà đầu tư cá nhân có số vốn mỏng. Với chỉ 20% giá trị căn hộ ban đầu, bạn đã có thể kiểm soát một tài sản bất động sản cao cấp. Sự hỗ trợ mạnh mẽ từ đòn bẩy tài chính dài hạn giúp tối ưu hóa tỷ suất lợi nhuận trên vốn sở hữu một cách triệt để.
Thực tế, nhà đầu tư có thể dễ dàng chuyển nhượng lại căn hộ vào thời điểm trước khi bàn giao nếu thị trường thuận lợi. Hoặc bạn có thể nhận nhà, khai thác cho thuê để tạo dòng tiền thụ động bù đắp vào khoản trả góp ngân hàng. Với hệ sinh thái tiện ích khổng lồ của Vinhomes Ocean Park 2, nhu cầu thuê căn hộ tại đây luôn ở mức rất cao. Quycandep.vn đánh giá đây là một thương vụ đầu tư có tính an toàn cao và tiềm năng sinh lời vượt trội.
6. Bài Toán Dòng Tiền: Nên Chọn Vay 50% Hay 70% Tại The Parkland?
So sánh chi tiết ưu và nhược điểm của hai phương án
Việc lựa chọn giữa phương án vay 50% và 70% phụ thuộc hoàn toàn vào bức tranh tài chính cá nhân của mỗi khách hàng. Vay 70% có ưu điểm tuyệt đối trong việc tối ưu vốn ban đầu và giảm nhẹ dòng tiền lúc nhận nhà. Bạn chỉ cần đóng thêm 5% khi nhận chìa khóa và 10% khi làm sổ. Tuy nhiên, nhược điểm nhỏ là mức lãi suất cố định sau bàn giao sẽ cao hơn một chút, ở mức 6.8%.
Mặt khác, phương án vay 50% lại mang đến sự an tâm tuyệt đối về chi phí lãi vay trong dài hạn. Mức lãi suất cố định 6% sau bàn giao là một con số vô cùng hấp dẫn, giúp bạn tiết kiệm hàng chục triệu đồng mỗi năm. Đổi lại, áp lực dòng tiền lúc nhận nhà sẽ lớn hơn đáng kể. Bạn buộc phải chuẩn bị sẵn 25% giá trị căn hộ để thanh toán vào Quý 1/2029. Sự khác biệt này đòi hỏi người mua phải tính toán thật kỹ lưỡng.
Lời khuyên chân thành dành cho người có vốn mỏng
Nếu bạn là người trẻ, gia đình mới cưới hoặc nhà đầu tư có số vốn tích lũy chưa nhiều, Quycandep.vn khuyên bạn nên chọn phương án vay 70%. Việc giữ lại tiền mặt dự phòng trong bối cảnh hiện tại là vô cùng cần thiết. Bạn có thể dùng số tiền nhàn rỗi đó để đầu tư vào các kênh sinh lời khác với tỷ suất cao hơn mức 6.8% trong 5 năm tới.
Ngoài ra, việc chỉ phải đóng 5% lúc nhận nhà giúp bạn không bị sốc tài chính. Bạn sẽ có dư dả nguồn lực để sắm sửa nội thất, trang hoàng cho tổ ấm mới của mình. Về lâu dài, khi thu nhập tăng lên, bạn hoàn toàn có thể sử dụng quyền trả nợ trước hạn để tất toán khoản vay sớm. Phương án này mang lại sự linh hoạt tối đa cho những người đang trong giai đoạn xây dựng sự nghiệp.
Lời khuyên cho khách hàng có thu nhập cao và ổn định
Ngược lại, nếu bạn có nguồn thu nhập hàng tháng cao, ổn định và đã có một khoản tích lũy tương đối, phương án 50% là lựa chọn hoàn hảo. Việc vay ít hơn giúp bạn giảm thiểu rủi ro tài chính đến mức thấp nhất. Quan trọng hơn, mức lãi suất 6% sẽ giúp bạn tiết kiệm một khoản tiền khổng lồ trong suốt thời gian trả góp sau năm 2029.
Với khả năng tài chính vững vàng, việc chuẩn bị 25% giá trị căn hộ vào thời điểm nhận nhà sẽ không làm khó được bạn. Bạn có thể lên kế hoạch trích lập một quỹ tiết kiệm hàng tháng ngay từ bây giờ. Nhìn chung, đây là chiến lược tài chính phòng thủ cực kỳ hiệu quả, phù hợp với những người đề cao sự an toàn và muốn tối ưu hóa chi phí dài hạn.
Để có cái nhìn toàn diện hơn, Quycandep.vn mời bạn tham khảo thêm các bài viết đánh giá uy tín chủ đầu tư MIC. Việc hiểu rõ năng lực của đơn vị phát triển sẽ giúp bạn củng cố thêm niềm tin vào quyết định mua nhà của mình.
Kết Luận
Tóm lại, siêu chính sách mua nhà 5 năm không lo lãi suất tại The Parkland thực sự là một chiếc phao cứu sinh tài chính hoàn hảo. Nó mở ra cơ hội vàng để sở hữu căn hộ cao cấp tại tâm điểm Vinhomes Ocean Park 2 cho cả người trẻ và nhà đầu tư vốn mỏng. Với hai phương án vay 50% và 70% được thiết kế cực kỳ linh hoạt, khách hàng có thể chủ động hoàn toàn kế hoạch dòng tiền của mình đến tận năm 2029. Bạn không còn phải lo lắng về lạm phát hay những biến động khó lường của lãi suất ngân hàng.
Đừng bỏ lỡ cơ hội sở hữu nhà sang với mức giá vùng trũng và chính sách hỗ trợ tốt nhất thị trường hiện nay. Hãy liên hệ ngay với Quycandep.vn để nhận bảng tính dòng tiền chi tiết cho từng mã căn hộ. Đội ngũ chuyên gia của chúng tôi luôn sẵn sàng hỗ trợ bạn hoàn thiện thủ tục giữ chỗ sớm nhất, đảm bảo chọn được căn hộ ưng ý với tầm nhìn đẹp nhất.
Chuyên viên tư vấn các dự án bất động sản cao cấp !