Giấc mơ sở hữu nhà tại Ocean City năm 2026 đang trở nên thực tế hơn bao giờ hết nhờ chính sách tài chính được “thiết kế” riêng cho thế hệ mới. Thay vì nỗi lo thu nhập hàng tháng bị biến động theo biểu đồ lãi suất ngân hàng, giải pháp từ Masteri Homes cho phép bạn chủ động hoàn toàn dòng tiền cá nhân. Quycandep.vn sẽ giúp bạn giải mã các “đặc quyền tài chính” mới nhất: Từ ưu đãi thanh toán sớm đến bảo chứng lãi suất dài hạn. Hãy cùng chúng tôi bóc tách xem tại sao đây là thời điểm vàng để biến số tiền tích lũy thành một kiệt tác bất động sản hàng hiệu.
Nỗi Lo Lãi Suất Của Người Mua Nhà Trẻ Tuổi
Mua được căn nhà đầu tiên tại những đô thị nén như TP.HCM hay Hà Nội vốn dĩ là một “cú hích” cảm xúc cực đại, nhưng đi kèm với đó là những đêm mất ngủ vì áp lực nợ nần. Thực tế, giới trẻ hiện nay đang rơi vào một trạng thái tiến thoái lưỡng nan về mặt tâm lý trước khi quyết định đặt bút ký vào bản hợp đồng mua bán có giá trị hàng tỷ đồng. Tại sao họ lại chùn bước? Câu trả lời nằm ở bài toán dòng tiền đầy rủi ro.
Tâm lý e ngại rủi ro tài chính dài hạn
Nhiều nghiên cứu về kinh tế học hành vi đã chỉ ra rằng, bộ não con người có xu hướng khuếch đại nỗi sợ trước những sự bất định. Với một người trẻ đang ở giai đoạn đầu của sự nghiệp, việc gánh trên vai khoản vay 70-80% giá trị căn hộ trong suốt 20-30 năm là một “chiếc gông” tinh thần nặng nề. Họ lo sợ điều gì? Một cuộc sa thải hàng loạt tại các Big Tech, thu nhập sụt giảm đột ngột do suy thoái toàn cầu, hay bóng ma lạm phát khiến tờ 500.000 VNĐ mất giá trị mua sắm theo từng năm.
Chính vì thế, thay vì mạo hiểm, không ít người chọn giải pháp “ẩn mình” trong những căn nhà thuê chật hẹp để đổi lấy sự tự do nhất thời. Tuy nhiên, liệu việc đứng ngoài cuộc chơi bất động sản có thực sự là một bến đỗ an toàn khi giá nhà tại Việt Nam vẫn tăng trưởng trung bình 10-15% mỗi năm? Đó là một câu hỏi tu từ đầy nhức nhối.
Khó khăn trong dự phóng dòng tiền cá nhân
Thách thức lớn nhất không phải là trả nợ, mà là việc không thể dự phóng được mình sẽ phải trả bao nhiêu. Cơ chế lãi suất thả nổi (thường bằng lãi suất cơ sở cộng với biên độ 3.5 – 4.5%) của các ngân hàng thương mại như Vietcombank hay BIDV thực sự là một “ẩn số” khó giải. Lịch sử thị trường tài chính giai đoạn 2011-2012 là minh chứng sống động nhất: lãi suất vay có lúc chạm ngưỡng 20-25%, khiến mọi kế hoạch chi tiêu gia đình tan thành mây khói.
“Số tiền trả nợ hàng tháng bỗng chốc vọt lên thêm 5-7 triệu đồng chỉ sau một thông báo điều chỉnh lãi suất.”
Sự biến động này không khác gì một “vòi bạch tuộc” hút cạn quỹ sinh hoạt phí và tiền tiết kiệm dự phòng. Hậu quả là gì? Chất lượng cuộc sống đi xuống, người trẻ sống trong trạng thái “thấp thỏm” mỗi khi kỳ điều chỉnh lãi suất đến gần.
“Tấm Khiên” Tài Chính: Lối Thoát Cho Người Mua Nhà
Trong bối cảnh niềm tin thị trường bị thử thách, khách hàng đang khao khát những giải pháp mang tính chất “bảo hiểm tài chính” thực thụ. Họ cần một công cụ giúp ổn định tâm lý, một cam kết rõ ràng về số tiền tối đa phải chi trả mỗi tháng bất chấp biến động thị trường.
Nắm bắt được nỗi đau này, các chủ đầu tư lớn như Vinhomes hay Masterise Homes đã bắt đầu tung ra các gói chính sách “Fixed Interest Rate” (Lãi suất cố định) trong thời gian dài. Đây chính là cách chuyển giao rủi ro từ người mua sang doanh nghiệp, tạo ra một giải pháp bảo vệ khách hàng trước những cú sốc kinh tế. Sự minh bạch về con số chính là chìa khóa vàng để kích hoạt lại dòng tiền trên thị trường bất động sản hiện nay.
Giải Mã Chi Tiết Chính Sách Lãi Suất Masteri Homes Mới Nhất
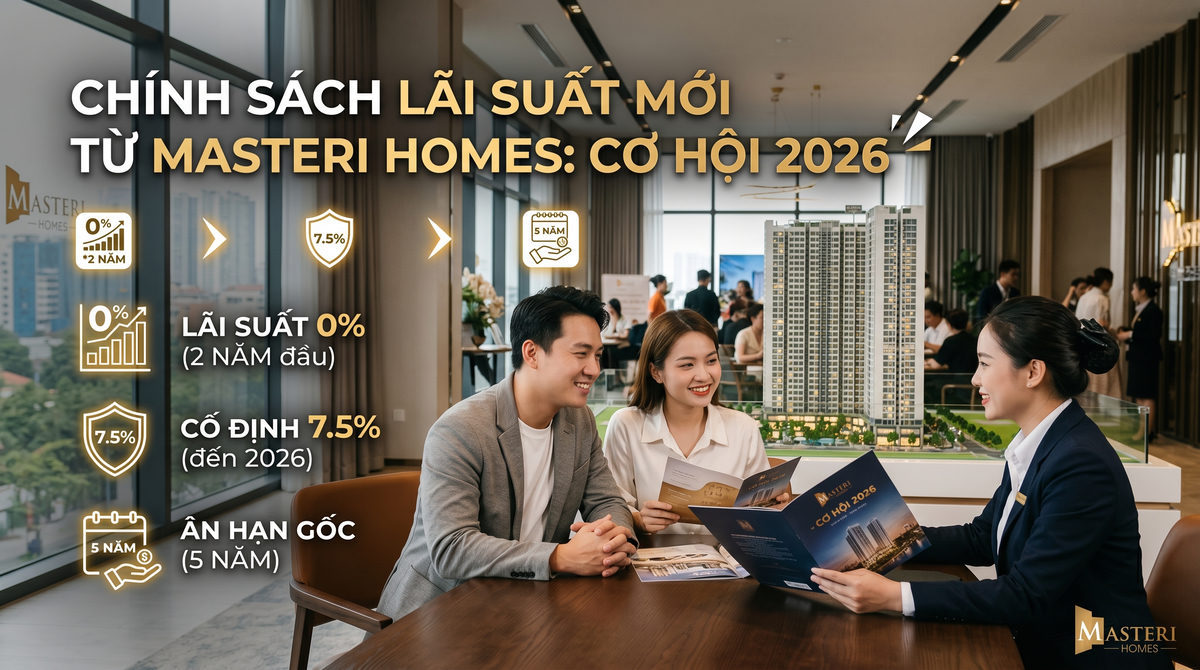
Để triệt tiêu hoàn toàn nỗi lo về dòng tiền, một cơ chế tài chính độc đáo đã được thiết lập, minh chứng cho tầm nhìn chiến lược của Masterise Homes. Đây không đơn thuần là một chiêu thức kích cầu ngắn hạn; nó là một “cuộc cách mạng” về giải pháp nhà ở, được đo ni đóng giày dựa trên những biến số khắc nghiệt của thị trường tài chính Việt Nam hiện nay.
Hỗ trợ 0% trong 3 năm đầu tiên
Giai đoạn khởi đầu của gói hỗ trợ này mang lại một đặc quyền cực kỳ có lợi dành cho những chủ nhân tương lai. Hãy tưởng tượng, bạn sở hữu một căn hộ cao cấp nhưng hoàn toàn không phải chi trả bất kỳ đồng gốc hay lãi nào cho phía ngân hàng trong suốt 3 năm đầu.
Đặc biệt, chính sách này đang tạo nên cơn sốt tại phân khu Masteri Grand Coast, tọa lạc ngay “trái tim” của đại đô thị Vinhomes Ocean Park 2 (The Empire). Khoảng thời gian 36 tháng kể từ lúc giải ngân là quỹ thời gian vàng để người mua tái cấu trúc danh mục đầu tư hoặc tích lũy tài chính. Bạn được miễn phí hoàn toàn chi phí vốn cho đến khi nhận bàn giao nhà cộng thêm một biên độ an toàn 6 tháng – một “khoảng lặng” quý giá giúp các gia đình trẻ thảnh thơi tận hưởng cuộc sống mà không bị bóng ma nợ nần bủa vây.
Cố định trần 7.5% trong 24 tháng tiếp theo
Sau khi khép lại 3 năm “nghỉ dưỡng tài chính”, khách hàng sẽ bước vào giai đoạn hai với một tấm lưới an toàn cực kỳ vững chãi. Masterise Homes cam kết cố định mức trần lãi suất vay ở con số 7.5%/năm trong 24 tháng tiếp theo. Cơ chế của phương án này hoạt động theo nguyên tắc có lợi tối đa cho người mua:
-
Kịch bản 1: Nếu lãi suất niêm yết của ngân hàng (như Techcombank hay VietinBank) giảm xuống dưới 7.5%, bạn sẽ thanh toán theo mức thực tế thấp đó.
-
Kịch bản 2: Nếu thị trường biến động mạnh, đẩy lãi suất lên mức 12-14% (như giai đoạn đỉnh điểm của lạm phát), bạn vẫn chỉ phải đóng đúng 7.5%.
Toàn bộ phần chênh lệch phát sinh sẽ do chủ đầu tư trực tiếp tất toán với phía ngân hàng. Dựa trên các báo cáo thống kê từ Ngân hàng Nhà nước Việt Nam, ngưỡng 7.5% được xem là “vùng xanh” an toàn tuyệt đối cho các hộ gia đình đô thị.
Ân hạn nợ gốc lên đến 5 năm liên tục
Điểm nhấn mang tính quyết định của chương trình này chính là chính sách ân hạn nợ gốc kéo dài kỷ lục. Khi cộng dồn hai giai đoạn, người mua có tổng cộng 60 tháng không phải trả nợ gốc. Điều này có nghĩa là trong suốt nửa thập kỷ đầu tiên, dư nợ ban đầu của bạn vẫn giữ nguyên, không gây áp lực lên thu nhập hàng tháng.
Tại sao lại là 5 năm? Trong kinh tế học bất động sản, 5 năm là một “chu kỳ tăng trưởng” đủ để tài sản tích lũy giá trị vượt bậc. Thay vì dùng thu nhập để trả nợ gốc một cách thụ động, khách hàng có thể dùng số tiền đó để “xoay vòng” vào các kênh đầu tư sinh lời khác như chứng khoán hoặc kinh doanh. Đây chính là cách tận dụng đòn bẩy tài chính đỉnh cao mà chỉ những nhà đầu tư sành sỏi mới có thể thấu hiểu và áp dụng triệt để.
Lợi Ích Thực Tế: An Toàn Tài Chính Và Tối Ưu Dòng Tiền
Những con số trên bảng tính là cốt lõi quan trọng cho một chiến lược quản trị rủi ro cá nhân hoàn hảo. Việc tận dụng đúng lộ trình tài chính từ chủ đầu tư sẽ giúp bạn đảo ngược hoàn toàn vị thế: từ một người đi vay trở thành một nhà “quản lý dòng tiền” thông minh.
Giảm áp lực tài chính ban đầu một cách triệt để
36 tháng đầu tiên với chi phí vốn bằng 0 được ví như một “liều thuốc an thần” cực mạnh cho những gia đình trẻ. Thay vì phải thắt lưng buộc bụng, cắt giảm mọi nhu cầu tối thiểu để trả nợ, bạn hoàn toàn có thể duy trì mức sống thượng lưu tại các dự án như Masteri Grand Coast.
Hơn thế nữa, số tiền đáng lẽ phải đổ vào lãi suất ngân hàng nay có thể luân chuyển sang các hạng mục nâng cấp giá trị sống. Bạn có thể tự tay sắm sửa dàn nội thất Bespoke xa xỉ hoặc đầu tư vào các chứng chỉ giáo dục quốc tế cho con cái ngay khi vừa nhận bàn giao căn hộ tại Ocean Park 2. Sự thảnh thơi về tâm lý này chính là chìa khóa để hiện thực hóa giấc mơ “an cư lạc nghiệp” một cách êm ái nhất, không một chút gợn sóng lo âu.
Kiểm soát rủi ro hoàn hảo trước biến động kinh tế
Trong một nền kinh tế đầy biến số, mức trần 7.5% đóng vai trò như một chiếc “van an toàn” điều tiết mọi áp lực tài chính. Khách hàng sẽ không còn phải đối mặt với trạng thái hoảng loạn mỗi khi Cục Dự trữ Liên bang Mỹ (FED) điều chỉnh lãi suất hay thị trường tiền tệ trong nước biến động. Mọi kịch bản chi phí của gia đình bạn đều nằm trong “vùng xanh” tuyệt đối vì đã có chủ đầu tư đứng ra bảo lãnh cho các phần chênh lệch phát sinh.
Chính sự minh bạch này là “vũ khí” sắc bén để bạn thuyết phục các thành viên trong gia đình cùng cộng hưởng đầu tư. Khi mọi rủi ro vĩ mô đã được doanh nghiệp phát triển dự án gánh vác, bạn chỉ cần tập trung vào việc thăng tiến sự nghiệp và tối ưu hóa chuyên môn.
Tạo dư địa dòng tiền để tích lũy và đầu tư
Việc đóng băng nợ gốc trong suốt 5 năm (60 tháng) mở ra một kịch bản tăng trưởng tài sản đầy ngoạn mục. Hãy làm một phép toán đơn giản: dòng tiền thặng dư hàng tháng không bị mắc vào nợ gốc sẽ tạo ra một quỹ đầu tư dồi dào. Bạn có thể tận dụng sức mạnh của lãi suất kép thông qua các kênh tiết kiệm, hoặc mạo hiểm hơn là đổ vốn vào thị trường Chứng khoán và khởi nghiệp kinh doanh.
“Dùng tiền của người khác để làm giàu cho chính mình – đó là đỉnh cao của nghệ thuật đòn bẩy bất động sản.”
Đặc biệt, sau nửa thập kỷ, hạ tầng giao thông xung quanh các đô thị vệ tinh thường sẽ đạt độ “chín”, đẩy định giá căn hộ lên một tầm cao mới. Lúc này, trong khi giá trị tài sản đã “phình to” đáng kể nhờ đà tăng trưởng chung của thị trường bất động sản phía Đông, thì số nợ gốc của bạn vẫn đứng yên tại vạch xuất phát. Đây chính là thời điểm vàng để thu hoạch thành quả từ một quyết định đầu tư đúng đắn ngay từ bước đầu.
Case Study: Phân tích Dòng Tiền Mua Căn Hộ 1PN+ Tại Masteri Grand Coast
Để biến những con số khô khan thành một kế hoạch tác chiến khả thi, hãy cùng Quycandep.vn thực hiện một phép tính mô phỏng cho mẫu căn hộ “quốc dân” tại Ocean Park 2.
Cấu Trúc Vốn Và Đòn Bẩy Tài Chính Ban Đầu
Giả định chúng ta lựa chọn căn hộ 1PN+ (1 phòng ngủ cộng) với diện tích thông thủy lý tưởng khoảng 46m2. Tại thời điểm năm 2026, định giá thị trường cho dòng sản phẩm cao cấp này rơi vào khoảng 3.6 tỷ VNĐ.
Thay vì dồn toàn bộ nguồn lực, bạn sẽ kích hoạt “đòn bẩy tối đa” 70%. Cụ thể:
-
Vốn tự có (30%): Chỉ cần chuẩn bị 1.08 tỷ VNĐ, thanh toán giãn cách theo tiến độ cực kỳ “dễ thở”.
-
Vốn vay ngân hàng (70%): Ngân hàng (như Techcombank hoặc VPBank) sẽ giải ngân 2.52 tỷ VNĐ trực tiếp cho chủ đầu tư.
Đây là bước đi chiến lược giúp các gia đình trẻ không bị “ngộp” vốn ngay từ vạch xuất phát, giữ lại sự linh hoạt cho dòng tiền cá nhân.
Giai đoạn 2: Trả góp nhẹ nhàng sau 2029
Ngay khi ngân hàng giải ngân, bạn bước vào một “vùng xanh” tài chính tuyệt đối. Từ năm 2026 đến Quý 2/2029, toàn bộ chi phí gốc và lãi đều bằng 0.
Hãy thực hiện chiến thuật “tích sản” thay vì tiêu xài: Giả sử gia đình bạn có khả năng tiết kiệm thặng dư 50 triệu VNĐ/tháng. Thay vì trả ngân hàng, bạn đổ số tiền này vào một danh mục đầu tư thanh khoản cao hoặc tài khoản tích lũy lãi suất kép.
-
Kết quả sau 3 năm: Bạn sở hữu một tài sản trị giá 1.8 tỷ VNĐ.
-
Tất toán nợ gốc: Ngay khi hết hạn ưu đãi 0%, bạn dùng 1.8 tỷ này để “đập” vào khoản vay ban đầu.
-
Dư nợ còn lại: Chỉ còn vỏn vẹn 720 triệu VNĐ. Một con số quá “khiêm tốn” so với giá trị tài sản đã tăng trưởng sau 3 năm hạ tầng Vinhomes Ocean Park 2 hoàn thiện.
Giai Đoạn “Thả Trôi”: Trả Góp Với Chi Phí “Rẻ Hơn Thuê Nhà”
Sau năm 2029, khoản nợ 720 triệu VNĐ bắt đầu chịu tác động của lãi suất. Tuy nhiên, nhờ tấm khiên bảo vệ mức trần 7.5%/năm, bài toán tài chính vẫn nằm trong tầm kiểm soát hoàn hảo.
Với chỉ 4.5 triệu VNĐ/tháng, chi phí này thực tế còn thấp hơn giá thuê một căn hộ studio bình dân tại trung tâm Hà Nội. Bạn vẫn được tiếp tục ân hạn nợ gốc (tổng cộng 5 năm), nghĩa là áp lực trả nợ gần như bị triệt tiêu hoàn toàn. Bạn đang sở hữu một tài sản tỷ đô với chi phí vận hành hàng tháng chỉ bằng vài bữa tối nhà hàng.
Dòng tiền thụ động từ việc cho thuê tài sản
Chiến lược cuối cùng để đạt đến sự tự do tài chính là tận dụng dòng tiền cho thuê. Vào cuối năm 2028, khi Masteri Grand Coast đi vào vận hành với tiêu chuẩn 5 sao, nhu cầu lưu trú của giới chuyên gia tại các cụm công nghiệp lân cận như Hưng Yên, Bắc Ninh sẽ cực kỳ bùng nổ.
Một căn hộ 1PN+ Full nội thất cao cấp có thể dễ dàng đạt mức giá thuê 12 triệu VNĐ/tháng.
-
Dòng tiền thặng dư: 12tr (Thuê) – 4.5tr (Lãi vay) = 7.5tr VNĐ/tháng
Số tiền “lời” ra này tiếp tục được tái đầu tư. Đến khi kết thúc 5 năm ân hạn gốc, bạn không chỉ sở hữu một căn nhà đã tăng giá phi mã, mà còn có sẵn một khoản tích lũy đủ để tất toán toàn bộ nợ nần. Đây chính là nghệ thuật “lấy mỡ nó rán nó” mà giới đầu tư sành sỏi luôn khao khát thực hiện.
Ai Phù Hợp Với Chính Sách Này?
Một cơ chế tài chính thực sự ưu việt không dành cho tất cả mọi người; nó được thiết kế để giải quyết những nỗi lo âu của từng nhóm đối tượng cụ thể. Chương trình hỗ trợ từ Masterise Homes chính là câu trả lời đanh thép cho hai nhóm khách hàng chiến lược trên thị trường bất động sản hiện nay.
Những Gia Đình Trẻ Khao Khát “An Cư Không Áp Lực”
Nhóm đối tượng đầu tiên là những trí thức trẻ, những cặp đôi đang trên hành trình xây dựng tổ ấm đầu tiên tại các đại đô thị như Ocean Park 2. Họ là những người coi trọng giá trị sống, khao khát một không gian hiện đại với hệ sinh thái tiện ích chuẩn quốc tế, nhưng đồng thời lại mang tâm lý “phòng thủ” trước các khoản nợ dài hạn.
Chính sách này mở ra một lối đi “vàng” giúp họ đạt được sự cân bằng tuyệt đối. Bạn được tận hưởng sự sang trọng của dòng sản phẩm Masteri ngay từ những ngày đầu nhận bàn giao nhà mà không phải đánh đổi bằng sự thắt lưng buộc bụng. Sự thảnh thơi trong tâm trí chính là chất xúc tác quan trọng nhất để nuôi dưỡng một gia đình hạnh phúc, nơi tiếng cười không bị dập tắt bởi những thông báo nhắc nợ từ ngân hàng.
Những Nhà Đầu Tư Lão Luyện Trong Làng Đầu Tư Bất Động Sản
Ngược lại với nhóm mua để ở, những nhà đầu tư chuyên nghiệp nhìn nhận chính sách này như một “vũ khí” sắc bén để tối ưu hóa tỷ suất lợi nhuận trên vốn chủ sở hữu (ROE). Họ là những bậc thầy trong việc điều tiết đòn bẩy tài chính, luôn tìm kiếm những tài sản có tiềm năng tăng giá đột biến nhưng yêu cầu “vốn mồi” ban đầu cực thấp.
Việc đóng băng cả gốc lẫn lãi trong suốt 3 năm, kết hợp với tấm khiên bảo vệ lãi suất sau đó, cho phép họ thực hiện chiến thuật “đa dạng hóa danh mục”. Thay vì dồn vốn vào một căn hộ, họ có thể sở hữu cùng lúc nhiều tài sản tại Masteri Grand Coast, dùng chính dòng tiền cho thuê để “nuôi” ngược lại khoản vay. Khi mặt bằng giá bất động sản phía Đông Hà Nội thiết lập đỉnh mới, lợi nhuận thu về sẽ được nhân lên gấp bội nhờ sự hỗ trợ đắc lực từ phía chủ đầu tư.
“Đừng đợi để mua bất động sản, hãy mua bất động sản và đợi.” – Đây chính là triết lý mà đội ngũ Quycandep.vn luôn nhấn mạnh trong các bài phân tích chuyên sâu về hệ sinh thái Masterise.
Kết Luận: Thời Điểm “Vàng” Để Hiện Thực Hóa Giấc Mơ Sở Hữu Nhà
Tổng kết lại, cơ chế tài chính đột phá từ Masterise Homes như một “kiệt tác tài chính” được nhào nặn để đập tan mọi rào cản về rủi ro lãi suất thả nổi. Sự kết hợp hoàn hảo giữa 3 năm “nghỉ dưỡng nợ nần” và 2 năm bảo lãnh trần lãi suất 7.5% đã tạo ra một vùng an toàn tuyệt đối cho người mua nhà.
Bạn có thể tiếp tục chờ đợi, nhưng hãy nhớ rằng thời cơ tốt nhất để sở hữu bất động sản luôn là lúc chủ đầu tư sẵn sàng gánh rủi ro thay cho bạn. Masteri Grand Coast với chính sách “vô tiền khoáng hậu” này chính là cánh cửa rộng mở nhất để bạn bước chân vào cộng đồng cư dân tinh hoa tại Vinhomes Ocean Park 2.
Hãy để Quycandep.vn đồng hành cùng bạn trên hành trình này. Liên hệ ngay với chúng tôi để nhận bảng phân tích dòng tiền chi tiết, được cá nhân hóa hoàn toàn dựa trên khả năng tài chính thực tế của bạn. Đội ngũ tư vấn viên của chúng tôi đã sẵn sàng để cùng bạn chinh phục cột mốc an cư thịnh vượng!
Chuyên viên tư vấn các dự án bất động sản cao cấp !