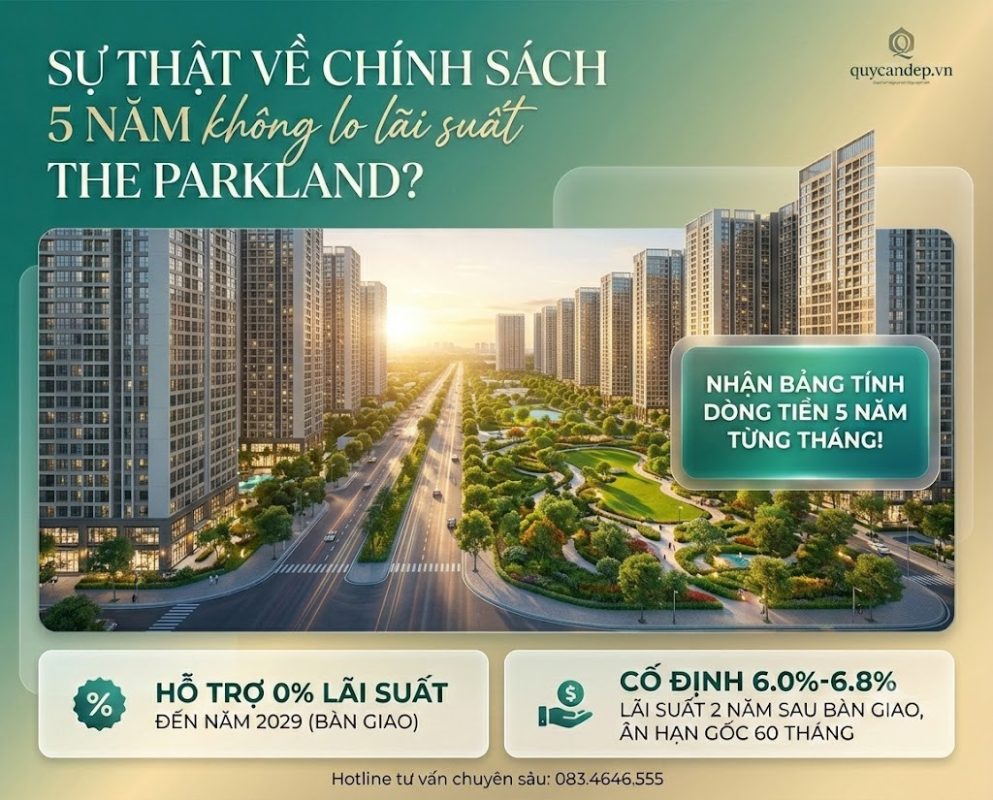
Siêu dự án Imperia Ocean City đang trải qua những ngày tháng sôi động chưa từng có. Mới đây, chủ đầu tư MIK đã tung ra một quân bài chiến lược mà chưa dự án nào triển khai: “chính sách 5 năm không lo lãi suất The Parkland“.
Một lời chào mời quá đỗi ngọt ngào! Năm năm – nửa thập kỷ không phải nghĩ đến tiền gốc, chẳng cần lo tiền lãi. Nhưng, chúng ta cũng cần nhìn nhận kỹ! Liệu đây có phải là một “món hời” thực sự từ ông lớn MIK Group, hay lại là một chiếc “bẫy ngọt ngào” được giăng sẵn chờ những dòng tiền thiếu tính toán?
Là một người từng chứng kiến bao thăng trầm của các chu kỳ sốt đất, quycandep.vn hiểu sự hoài nghi của quý khách hàng. Bài viết này không phải để ca ngợi dự án. Chúng ta sẽ cùng “lột trần” từng điều khoản nhỏ nhất trong chính sách tài chính của phân khu The Parkland thuộc đại đô thị Imperia Ocean City (Vinhomes Ocean Park 2, Văn Giang, Hưng Yên). Mua hay không mua? Anh chị hãy đọc hết bài viết này để có cái nhìn toàn diện hơn nhé!
Contents
Bản chất của chính sách “5 năm không lo gốc lãi” tại The Parkland
Đầu tiên, chúng ta cần phải làm rõ một sự thật: Chẳng có ngân hàng hay chủ đầu tư nào “từ thiện” đến mức cho mượn tiền miễn phí suốt 5 năm mà không thu lại gì. Tuy nhiên, cách MIK Group cấu trúc dòng tiền trong chính sách này thực sự là một nước đi “cao tay”.
Ân hạn nợ gốc 60 tháng
Khi bạn chọn phương án vay vốn thông qua ngân hàng đối tác chiến lược – Ngân hàng TMCP Thịnh Vượng Việt Nam (VPBank), bạn sẽ được áp dụng chính sách ân hạn nợ gốc lên tới 60 tháng.
Bản chất là gì? Trong suốt 5 năm kể từ ngày giải ngân, số dư nợ gốc của bạn tại VPBank được “đóng băng”. Chúng ta không phải trả một đồng tiền gốc nào hàng tháng.
Điều này cực kỳ có lợi cho những nhà đầu tư thích tối ưu hóa chi phí cơ hội. Thay vì để tiền chết trong đất, họ có thể dùng khoản tiền gốc đáng lẽ phải trả hàng tháng để xoay vòng vốn kinh doanh, mua vàng, hoặc gửi tiết kiệm ngắn hạn. Một chiếc “phao cứu sinh” thực sự cho dòng tiền trong giai đoạn đầu.
Bóc tách cơ chế lãi suất: Lộ trình từ 0% đến mức “lãi suất trần”
Nhiều người lầm tưởng rằng “không lo lãi suất” nghĩa là lãi suất bằng 0% suốt 5 năm. Sai lầm này có thể khiến bạn vỡ mộng nếu không đọc kỹ hợp đồng mua bán. Thực tế, MIK Group chia lộ trình hỗ trợ lãi suất (HTLS) thành hai giai đoạn rất rõ ràng:
-
Giai đoạn 1 (Từ khi giải ngân đến khi nhận bàn giao nhà – Dự kiến năm 2029): Chủ đầu tư hỗ trợ lãi suất 0%. Giai đoạn này là hoàn toàn miễn phí. Bạn ung dung ngồi chờ tòa nhà hình thành mà không tốn một cắc tiền lãi.
-
Giai đoạn 2 (Sau khi nhận nhà + 2 năm tiếp theo): Đây mới là lúc “chữ in nhỏ” trong hợp đồng xuất hiện. Bạn bắt đầu phải trả lãi, nhưng là mức lãi suất được bảo lãnh cố định ở mức siêu ưu đãi.
-
Nếu bạn chọn gói vay 70% giá trị căn hộ: Lãi suất cố định 6.8%/năm trong 24 tháng.
-
Nếu bạn chọn gói vay 50% giá trị căn hộ: Lãi suất cố định 6.0%/năm trong 24 tháng.
-
[Giải ngân 2026] -------- Lãi suất 0% -------- [Bàn giao 2028] -------- Lãi suất cố định 6.0% - 6.8% -------- [Hết năm thứ 5 - 2031]Tính tổng thể cả chặng đường 5 năm, mức lãi suất trung bình cần chi trả chỉ rơi vào khoảng 3%/năm. Nhìn ra thị trường hiện tại, tìm đâu ra một kênh vay vốn mua nhà dài hạn với lãi suất dễ thở như thế này? Chưa kể, những khách hàng “vào hàng” sớm trong giai đoạn booking còn được tặng thêm các gói quà tặng trị giá từ 59 đến 199 triệu đồng tùy loại hình căn hộ, đi kèm đặc quyền miễn phí quản lý vận hành suốt 24 tháng.
Bài toán tài chính thực tế: Vốn tự có bao nhiêu thì đủ ?
Đừng nghe những lời quảng cáo “tay không bắt giặc”. Muốn sở hữu căn hộ tại tòa M1 Prime Garden hay các block khác thuộc The Parkland, chúng ta cần có “tiền tươi thóc thật” để đối ứng 30% giá trị căn hộ trước khi ngân hàng VPBank giải ngân 70% còn lại.
Hiện tại, khung giá bán của The Parkland đang dao động trong khoảng từ 59 – 65 triệu/m² (đã bao gồm VAT và gói tiêu chuẩn bàn giao nội thất cao cấp). Hãy cùng làm một vài phép tính thực tế. Không lý thuyết suông. Hãy nhìn vào những con số biết nói dưới đây.
Bảng tính dòng tiền và vốn tự có đối ứng (Phương án vay 70%)
| Loại hình căn hộ | Diện tích thông thủy (m²) | Giá bán dự kiến (Tỷ VND) | Vốn tự có 30% cần đóng | Khoản vay 70% (VPBank giải ngân) | Lãi suất sau bàn giao (2 năm) |
|---|---|---|---|---|---|
| Căn Studio | 30 – 33 | 1.8 – 2.0 | 540 – 600 Triệu | 1.26 – 1.40 Tỷ | ~7.1 – 7.9 Triệu/tháng |
| Căn 1PN+1 | 46 – 48.5 | 2.7 – 2.9 | 810 – 870 Triệu | 1.89 – 2.03 Tỷ | ~10.7 – 11.5 Triệu/tháng |
| Căn 2PN | 56 – 65 | 3.2 – 4.1 | 960 Triệu – 1.23 Tỷ | 2.24 – 2.87 Tỷ | ~12.6 – 16.2 Triệu/tháng |
| Căn 3PN | 75 – 83 | 4.8 – 5.5 | 1.44 – 1.65 Tỷ | 3.36 – 3.85 Tỷ | ~19.0 – 21.8 Triệu/tháng |
Nhìn vào bảng trên, bạn có thể tự định vị mình đang ở đâu. Nếu bạn là một cặp vợ chồng trẻ thuộc thế hệ Millennials, đang có trong tay khoảng 850 triệu tiền tiết kiệm, việc sở hữu một căn hộ 1PN+1 The Parkland là hoàn toàn khả thi.
Trong vòng 2 năm đầu (đến 2028), bạn không mất thêm chi phí nào ngoài khoản 30% ban đầu. Đến khi nhận nhà, mỗi tháng bạn chi trả khoảng 11 triệu tiền lãi cố định cho VPBank. Số tiền này có thể được bù đắp một phần bằng chính dòng tiền khai thác cho thuê căn hộ ngay sau khi nhận bàn giao. Quá hợp lý!
Quản trị rủi ro: Kịch bản nào cho người mua từ năm thứ 6 trở đi?
Một trong những dấu hỏi lớn nhất của các nhà đầu tư quản trị rủi ro chuyên nghiệp khi tiếp cận từ khóa “chính sách 5 năm không lo lãi suất và gốc của The parkland” chính là: Kịch bản tài chính sau khi kết thúc thời gian ưu đãi (từ năm thứ 6 trở đi) sẽ diễn biến như thế nào?
Nỗi ám ảnh “thả nổi” và lời giải từ hạ tầng Ocean Park 2
Từ tháng thứ 61 trở đi, toàn bộ các điều khoản bảo lãnh từ MIK Group sẽ chính thức chấm dứt. Khách hàng sẽ phải đối mặt với hai nghĩa vụ tài chính song hành: Bắt đầu hoàn trả nợ gốc theo phương pháp định kỳ và Chịu mức lãi suất thả nổi theo biên độ thị trường (thường được tính bằng Lãi suất cơ sở của ngân hàng + Biên độ dao động từ 3.5% đến 4%).
Nếu thị trường bước vào chu kỳ thắt chặt tiền tệ tại thời điểm đó, lãi suất thả nổi có thể tiệm cận mức cao, gây áp lực trực tiếp lên những khách hàng sử dụng đòn bẩy quá đà mà không có nguồn thu nhập dự phòng ổn định.
Năm 1 - Năm 2: An toàn tuyệt đối (HTLS 0%) ➔ Năm 3 - Năm 5: Kiểm soát rủi ro (Lãi suất cố định 6.x%, Gốc 0) ➔ Năm 6 trở đi: Thử thách thanh khoản (Lãi thả nổi + Gốc phân bổ)Chiến lược giảm thiểu rủi ro dựa trên tốc độ đô thị hóa thực tế
Để đánh giá rủi ro này một cách khách quan, chúng ta phải đặt tài sản vào bức tranh quy hoạch vĩ mô của Vinhomes Ocean Park 2 tại khu vực Văn Giang, Hưng Yên đến giai đoạn 2028 – 2031.
-
Sự đồng bộ về hạ tầng giao thông: Đến thời điểm năm 2031, hệ thống trục đường Vành đai 3.5 và các nút giao kết nối trực tiếp với Cao tốc Hà Nội – Hải Phòng đã đi vào giai đoạn vận hành ổn định và hoàn thiện 100%. Khoảng cách địa lý và thời gian di chuyển về trung tâm hành chính Hà Nội được rút ngắn tối đa.
-
Sự hình thành cộng đồng cư dân hữu cơ: Phân khu The Parkland nằm trong lòng một đại đô thị đã có sẵn hệ sinh thái vận hành từ Vinschool, Vinmec đến quần thể thương mại giải trí Grand World. Sau 5 năm, tỷ lệ lấp đầy cư dân tại đây dự kiến sẽ đạt mức bão hòa thích hợp, biến các căn hộ tại tòa M1 Prime Garden thành những tài sản có tính thanh khoản cao và khả năng tạo dòng tiền cho thuê hữu cơ ổn định.
Giải pháp cho nhà đầu tư: Khoảng thời gian 5 năm ưu đãi là quá đủ để một chu kỳ bất động sản thiết lập mặt bằng giá mới. Nhà đầu tư có thể lựa chọn phương án tất toán trước hạn một phần gốc để giảm áp lực lũy kế, hoặc thực hiện chiến lược chuyển nhượng tài sản tại thời điểm năm thứ 4 khi dự án đã bàn giao và đạt độ chín về mặt truyền thông cũng như hạ tầng thực tế.
Bài viết liên quan:
So sánh The Parkland với Masteri Trinity và SpringBay Chi Tiết !
Chọn gói vay 5 năm hay nhận chiết khấu 12% trả thẳng?
Đây là câu hỏi cân não nhất mà Quycandep thường xuyên nhận được từ các nhà đầu tư sành sỏi. Tại phân khu The Parkland, nếu bạn không chọn “gói vay thế kỷ” 5 năm, bạn sẽ được MIK Group chiết khấu ngay 12% thẳng vào giá bán khi lựa chọn phương án thanh toán sớm bằng vốn tự có.
Hãy cùng so sánh để xem gói nào là lựa chọn tối ưu:
                  CHỌN PHƯƠNG ÁN NÀO?
│
┌─────────────────┴─────────────────┐
▼                                   ▼
【 Gói vay ưu đãi 5 năm 】         【 Thanh toán sớm nhận CK 12% 】
─ Vốn mỏng (chỉ cần 30%)          ─ Sẵn tiền mặt lớn
─ Giữ tiền đi đầu tư việc khác    ─ Muốn an tâm, không nợ nần
─ Chấp nhận rủi ro năm thứ 6+      ─ Giảm ngay giá trị tài sản
Phương án 1: Chọn gói vay ưu đãi 5 năm
-
Điểm cộng: Vốn mỏng vẫn chơi được. Giữ được sự linh hoạt cho dòng tiền cá nhân. Không bị áp lực trả nợ đè nặng trong thời gian dài.
-
Điểm trừ: Giá mua gốc sẽ cao hơn (vì không được chiết khấu 12%). Phải chuẩn bị tinh thần và phương án tài chính dự phòng cho năm thứ 6 trở đi khi lãi suất thả nổi.
-
Ai nên chọn? Gia đình trẻ đang tích lũy tài chính; nhà đầu tư kinh doanh có các kênh tạo ra lợi nhuận cao hơn mức 6.8%/năm.
Phương án 2: Thanh toán sớm 100% nhận chiết khấu 12%
-
Điểm cộng: Được mua nhà với mức giá “đáy”. Ví dụ, một căn hộ giá 3 tỷ, chọn phương án này bạn được giảm ngay 360 triệu đồng. Không nợ nần, không áp lực, kê cao gối ngủ mỗi đêm mà không cần quan tâm biến động lãi suất của thị trường.
-
Điểm trừ: Phải bỏ ra một lượng “tiền tươi” quá lớn ngay từ đầu. Mất đi chi phí cơ hội nếu dùng số tiền đó đầu tư vào các kênh khác.
-
Ai nên chọn? Những người có xu hướng an toàn, sở hữu dòng tiền nhàn rỗi lớn đang gửi tiết kiệm ngân hàng với lãi suất thấp, muốn tìm một nơi “trú ẩn” an toàn cho tài sản chống lạm phát.
KẾT LUẬN: Có nên mua nhà tại The Parkland?
Suy cho cùng, chính sách “5 năm không lo lãi suất và gốc” của The Parkland tại Imperia Ocean City không phải là một chiếc bánh vẽ, mà là một giải pháp tài chính có tính toán chiến lược của MIK Group nhằm kích cầu thị trường. Nó mang lại cơ hội sở hữu nhà cực kỳ tốt cho những ai biết quản trị dòng tiền, nhưng cũng sẽ là gánh nặng nếu bạn mua bất chấp mà không có kế hoạch cho tương lai.
Lời khuyên chân thành của quycandep.vn: Trước khi đưa ra quyết định, hãy nhìn vào “độ dày của ví tiền” và mục tiêu đầu tư của chính mình. Nếu năng lực tài chính ổn định, số vốn tự có đạt chuẩn 30%, thì đây là thời điểm không thể tốt hơn để “chốt sổ” sở hữu một căn hộ cao cấp tại tâm điểm phía Đông.
Bạn đã chấm được căn nào tại tòa M1 Prime Garden chưa? Đừng để mất bảng hàng đẹp!
👉 Hãy đăng ký nhận ngay Bảng tính dòng tiền chi tiết từng tháng và Quỹ căn ngoại giao độc quyền chiết khấu sâu từ quycandep.vn bằng cách để lại thông tin bên dưới hoặc liên hệ trực tiếp qua Hotline 083.4646.555 của chúng tôi.
Chuyên viên tư vấn các dự án bất động sản cao cấp !